

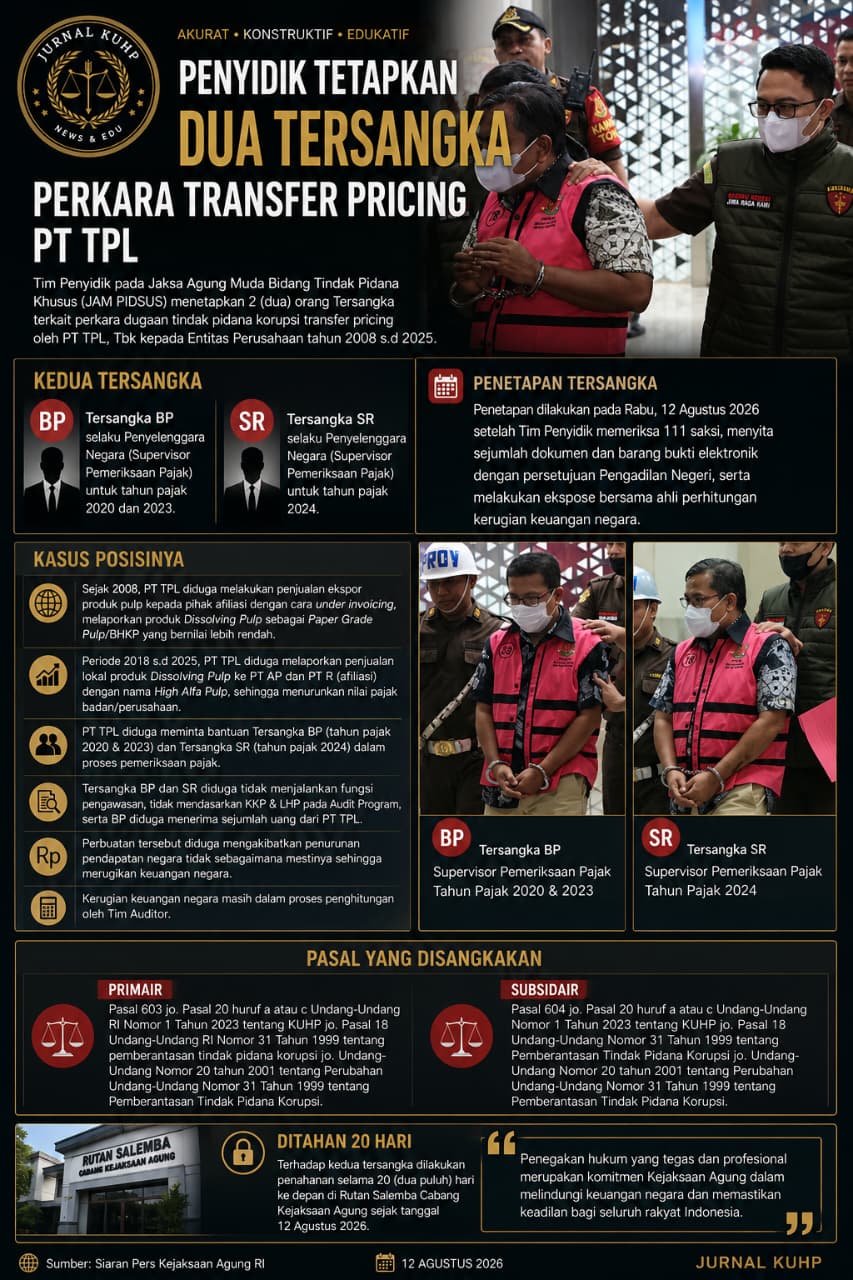
JAKARTA, JURNALKUHP.COM — Tim Penyidik pada Jaksa Agung Muda Bidang Tindak Pidana Khusus (JAM PIDSUS) Kejaksaan Agung menetapkan dua orang sebagai tersangka dalam perkara dugaan tindak pidana korupsi terkait praktik transfer pricing PT TPL, Tbk kepada entitas perusahaan afiliasinya dalam kurun waktu 2008 hingga 2025.
Penetapan kedua tersangka dilakukan pada Rabu, 12 Agustus 2026, setelah penyidik melakukan serangkaian tindakan penyidikan, antara lain memeriksa 111 saksi, menyita sejumlah dokumen dan barang bukti elektronik, serta memperoleh persetujuan penyitaan dari Pengadilan Negeri. Penyidik juga telah melakukan ekspose perkara dengan melibatkan ahli dalam rangka penghitungan kerugian keuangan negara.





Dua orang yang ditetapkan sebagai tersangka merupakan penyelenggara negara yang bertugas sebagai Supervisor Pemeriksaan Pajak, masing-masing berinisial BP dan SR.
BP disebut menangani pemeriksaan pajak PT TPL untuk tahun pajak 2020 dan 2023. Sementara SR menangani pemeriksaan untuk tahun pajak 2024.
Dugaan Manipulasi Nilai Produk Ekspor
Berdasarkan konstruksi perkara yang disampaikan penyidik, PT TPL merupakan perusahaan yang bergerak di bidang industri pengolahan bubur kertas (pulp) dan perhutanan.
Sejak 2008, perusahaan tersebut diduga melakukan penjualan ekspor produk pulp kepada pihak yang memiliki hubungan afiliasi dengan cara under invoicing. Dalam proses ekspor dari Indonesia, produk tersebut dilaporkan sebagai Paper Grade Pulp/Bleached Hardwood Kraft Pulp (BHKP).
Namun, menurut penyidik, berdasarkan karakteristik, kegunaan, serta harga pasar, produk tersebut diduga sebenarnya merupakan Dissolving Pulp. Perbedaan klasifikasi dan nilai tersebut diduga berdampak terhadap nilai transaksi yang dilaporkan dalam kegiatan ekspor.
Selain transaksi ekspor, penyidik juga menduga terdapat praktik pelaporan penjualan lokal dengan klasifikasi produk yang tidak sesuai dengan kondisi sebenarnya.
Pada periode 2018 hingga 2025, PT TPL diduga melaporkan penjualan produk pulp kepada PT AP dan PT R, yang disebut sebagai perusahaan afiliasi, dengan menggunakan nama High Alfa Pulp, meskipun produk tersebut diduga sebenarnya merupakan Dissolving Pulp.
Menurut penyidik, kondisi tersebut diduga menyebabkan nilai transaksi yang menjadi dasar pengenaan pajak menjadi lebih rendah dibandingkan nilai yang seharusnya, sehingga berpotensi mengurangi penerimaan pajak yang semestinya diterima negara.
Dugaan Keterlibatan Supervisor Pemeriksaan Pajak
Dalam proses pemeriksaan perpajakan, pihak PT TPL diduga meminta bantuan kepada BP selaku Supervisor Pemeriksaan Pajak untuk tahun pajak 2020 dan 2023, serta kepada SR untuk pemeriksaan tahun pajak 2024.
Penyidik menduga BP dan SR, untuk memenuhi permintaan tersebut, tidak menjalankan fungsi pengawasan sebagaimana mestinya.
Keduanya diduga tidak mendasarkan penelaahan terhadap Kertas Kerja Pemeriksaan/Pengawasan (KKP) dan Laporan Hasil Pemeriksaan (LHP) pada Audit Program yang telah disusun.
Khusus terhadap BP, penyidik juga menduga terdapat penerimaan sejumlah uang dari pihak PT TPL.
Penyidik menduga rangkaian perbuatan tersebut dilakukan secara bersama-sama dan menyebabkan penerimaan negara dari sektor perpajakan tidak diterima sebagaimana mestinya.
Kerugian Negara Masih Dihitung
Besaran kerugian keuangan negara dalam perkara tersebut hingga saat ini masih dalam proses penghitungan oleh tim auditor.
Dengan demikian, angka pasti kerugian negara belum disampaikan karena proses audit masih berjalan.
Langkah penyidikan tersebut menunjukkan bahwa penanganan perkara tidak hanya diarahkan pada dugaan penyimpangan dalam transaksi perusahaan, tetapi juga pada aspek pengawasan dan pemeriksaan perpajakan yang diduga tidak dijalankan sesuai ketentuan.
Dijerat Pasal Korupsi dalam KUHP
Atas perbuatannya, kedua tersangka disangkakan dengan ketentuan pidana sebagai berikut:
Primair: Pasal 603 jo. Pasal 20 huruf a atau c Undang-Undang Republik Indonesia Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP), jo. Pasal 18 Undang-Undang Republik Indonesia Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, jo. Undang-Undang Nomor 20 Tahun 2001 tentang Perubahan atas Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi.
Subsidair: Pasal 604 jo. Pasal 20 huruf a atau c Undang-Undang Republik Indonesia Nomor 1 Tahun 2023 tentang KUHP, jo. Pasal 18 Undang-Undang Republik Indonesia Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, jo. Undang-Undang Nomor 20 Tahun 2001 tentang Perubahan atas Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi.
Ditahan di Rutan Salemba
Usai ditetapkan sebagai tersangka, BP dan SR langsung menjalani penahanan selama 20 hari terhitung sejak 12 Agustus 2026.
Keduanya ditahan di Rumah Tahanan Negara (Rutan) Salemba Cabang Kejaksaan Agung untuk kepentingan proses penyidikan.
Penyidik masih melanjutkan pendalaman terhadap perkara tersebut, termasuk proses penghitungan kerugian keuangan negara serta kemungkinan adanya pihak lain yang berkaitan dengan rangkaian transaksi dan pemeriksaan perpajakan PT TPL.
Penetapan tersangka ini sekaligus menjadi bagian dari upaya penegakan hukum terhadap dugaan penyimpangan dalam transaksi perusahaan dan pelaksanaan kewajiban perpajakan. Proses hukum selanjutnya akan menguji secara terbuka dugaan perbuatan, peran masing-masing tersangka, serta besaran kerugian negara berdasarkan alat bukti dan hasil pemeriksaan yang sah. (Zain/red).